Domain bipt.de kaufen?
Wir ziehen mit dem Projekt
bipt.de um.
Sind Sie am Kauf der Domain
bipt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bipt.de kaufen?
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Effizienzsteigerung?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie Online-Banking, mobile Apps und Chatbots eingeführt hat, um den Kunden ein nahtloses und bequemes Erlebnis zu bieten. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit verbessert, große Datenmengen zu analysieren und so das Risiko von Kreditausfällen genauer zu bewerten. Darüber hinaus hat die Automatisierung von Prozessen und die Einführung von KI-basierten Systemen die Effizienz in der Kreditwirtschaft gesteigert, indem sie die Bearbeitungszeiten verkürzt und die Kosten gesenkt hat. Insgesamt hat die Digitalisierung die Kreditwirtschaft transformiert und zu einer verbesserten Kundeninteraktion, einem effektiveren Risikomanagement und einer gesteig **
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **

Ähnliche Suchbegriffe für Kreditwirtschaft
Top-Angebote
Produkte zum Begriff Kreditwirtschaft:
-
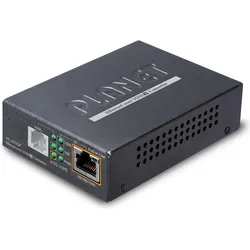
Planet 1-Port 10/100/1000T 802.3at PoE+ Ethernet to VDSL2 Converter Breitband Kommunikation (Konverter), Zubehör NetzwerkDer Planet VC-231 ist ein Ethernet über VDSL2-Konverter, der mit zwei Netzwerktechnologien arbeitet: Ethernet und VDSL2, und ultra-schnelle Datenraten über bestehende Kupfertelefonleitungen bereitstellt. Dadurch müssen keine neuen Kabel installiert werden. Die Verbindungsdistanz kann über 300 Meter bis zu 100/1000 Mbps und über 1,4 Kilometer für Fernleitungen bis zu 50/2 Mbps erreichen. Produktmerkmale: - Kostenwirksame VDSL2 CO/CPE-Brückenlösung - CO/CPE über DIP-Schalter wählbar - 17a-Bandplan für die Fernübertragung von Upstream- und Downstream-Signalen - 30a-Bandplan für die Nahübertragung von Upstream- und Downstream-Signalen - Entspricht den Standards IEEE 802.3, IEEE 802.3u und IEEE 802.3x - DMT (Discrete Multi-Tone) Linienkodierung - Halbdublex-Rückdruck und IEEE 802.3x Voll-Duplex-Pause-Frame-Flusskontrolle - Eingebauter POTS-Splitter zur gemeinsamen Nutzung von Sprache und Daten (nur VC-234) - Sprach- und Datenkommunikation kann gleichzeitig über die bestehende Telefonleitung geteilt werden - Hardware-IGMP-Snooping für Multimediadienste (VC-234) - Unterstützung für bis zu 1536 Bytes Paketgrösse, 802.1Q VLAN-Tag transparent - VDSL2 eigenständiger Transceiver für einfache Brückenmodem-Anwendung - Wählbares Zielprofil und Ziel-SNR-Marge - LED-Anzeigen für Netzwerkdiagnosen.202,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
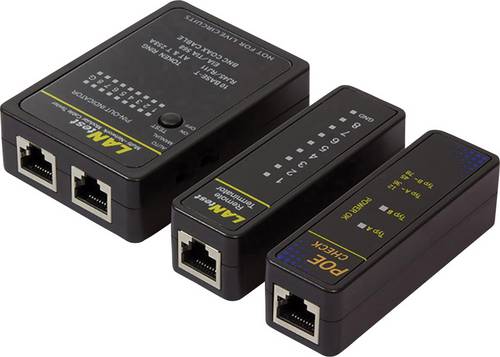
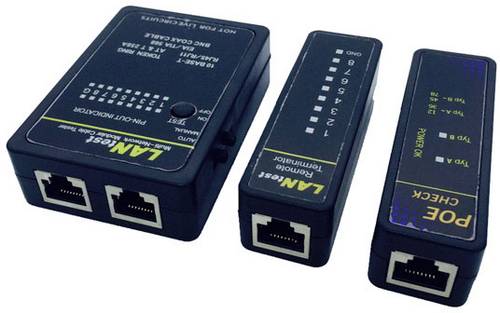
Kabeltester WZ0015P LogiLink WZ0015P Netzwerk, TelekommunikationPraktischer Kabeltester für RJ11, RJ12, RJ45, BNC und PoE. Für Koax-, Telefon- und Netzwerkleitungen. Mit der dazugehörigen Remote Einheit kann eine komplette Leitung auch nach der Installation geprüft werden. Einfache Bedienung, Anzeige über LEDs zum Testen von RJ45, RJ12, RJ11 und Coax nach den gültigen Standards. Das Gerät prüft auf Verbindung, Schirmung, sowie auf Belegung der Adernpaare (RJ45 Netzwerkkabel). Der beigefügte PoE-Finder identifiziert schnell und einfach vor Ort alle Netzwerk-Datenports auf Power Over Ethernet Spannungsversorgung. Er zeigt an, ob eine PoE Spannung vorhanden ist und wenn ja, auf welchen Aderpaaren (1-2/3-6 oder 4-5/7-8).13,41 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
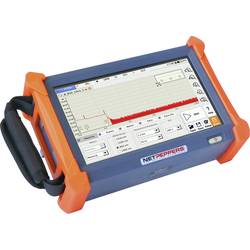
Multifunktionsmessgerät NP-FIBER1000SM NetPeppers Netzwerk, TelekommunikationDas OTDR1000 ist die optimale Plattform für Abnahmemessungen oder zur Fehlersuche in LWL-Netzen. Es bietet genug Reserven für Anwendungen im FFTX-, LAN- und WAN-Bereich, egal ob Quad-Version (SM/MM) oder als reines Singlemode-OTDR.4239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
-
Wie wirkt sich die Digitalisierung auf die Kreditwirtschaft aus? Was sind die Auswirkungen auf Kunden und Banken?
Die Digitalisierung in der Kreditwirtschaft führt zu einer verstärkten Automatisierung von Prozessen, was zu einer effizienteren und schnelleren Abwicklung von Kreditanfragen führt. Kunden profitieren von einem einfacheren Zugang zu Finanzdienstleistungen und personalisierten Angeboten, während Banken ihre Kosten senken und ihr Angebot erweitern können. Jedoch erhöht die Digitalisierung auch das Risiko von Cyberangriffen und erfordert eine stärkere Regulierung und Sicherheitsmaßnahmen. **
-
Wie beeinflusst die Kreditwirtschaft die wirtschaftliche Entwicklung eines Landes?
Die Kreditwirtschaft ermöglicht es Unternehmen und Privatpersonen, Investitionen zu tätigen und Konsumgüter zu erwerben, was das Wirtschaftswachstum fördert. Durch die Vergabe von Krediten können neue Arbeitsplätze geschaffen werden und die Produktivität gesteigert werden. Eine stabile und gut funktionierende Kreditwirtschaft trägt somit maßgeblich zur wirtschaftlichen Entwicklung eines Landes bei. **
Wie verändert sich die Kreditwirtschaft in Zeiten der Digitalisierung und wie wirkt sich das auf die Kunden aus?
Die Kreditwirtschaft wird durch die Digitalisierung zunehmend automatisiert und effizienter. Kunden können schneller und bequemer Kredite beantragen und erhalten. Gleichzeitig steigt die Gefahr von Datenmissbrauch und Cyberangriffen. **
Wie wirken sich Zinsänderungen auf die Kreditnachfrage und das Kreditangebot in der Kreditwirtschaft aus? Welche Rolle spielt die Kreditwirtschaft bei der Finanzierung von Unternehmen und Privatpersonen?
Zinsänderungen beeinflussen die Kreditnachfrage und das Kreditangebot in der Kreditwirtschaft, da höhere Zinsen die Nachfrage nach Krediten senken und niedrigere Zinsen sie erhöhen. Die Kreditwirtschaft spielt eine wichtige Rolle bei der Finanzierung von Unternehmen und Privatpersonen, indem sie Kredite bereitstellt, um Investitionen zu finanzieren und den Konsum zu fördern. Unternehmen und Privatpersonen sind auf Kredite angewiesen, um ihre Projekte zu realisieren und ihre finanziellen Bedürfnisse zu decken. **
Top-Angebote
Produkte zum Begriff Kreditwirtschaft:
-
Die Digitalisierung der Kreditwirtschaft, Fachbücher von Martin SchmittWie Sparkassen in Ost und West in das digitale Zeitalter aufbrachen. Die Digitalisierung veränderte die deutsche Kreditwirtschaft bereits seit den 1950er Jahren von Grund auf. Sowohl in der Bundesrepublik als auch in der DDR stand sie in den folgenden Jahrzehnten in enger Wechselwirkung mit der Expansion, Umstrukturierung und der Ausweitung der Dienstleistungen von Banken und Sparkassen. Bis zur Wiedervereinigung wurde die Branche zu einem der grössten Computeranwender. Das Buch zeichnet eine innovative Perspektive aus, indem Schmitt zeigt, wie Banken und Sparkassen Digitalisierung in ihre Software einprogrammierten. Dadurch veränderten sich nicht nur interne Prozesse, sondern ebenso das Verhältnis zu den Kundinnen und Kunden. Plötzlich arbeiteten neue Akteure wie Programmierer in den Kreditinstituten. Mit seiner zeithistorischen Studie gibt Martin Schmitt Einblick in einen der bedeutendsten Wandlungsprozesse der Gegenwart: Welche Impulse für die Digitalisierung setzte die deutsche Wirtschaft? Welche Unterschiede gab es beim Computereinsatz im Kapitalismus und im Sozialismus? Und welche Auswirkungen hatte dies auf das Schicksal der vielen Angestellten sowie auf die Sparguthaben der Bevölkerung?.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ausschüttungsbeschränkungen in der Kreditwirtschaft, Fachbücher von Max DegenhartWährend der COVID-19-Pandemie sprachen die Europäische Zentralbank sowie die nationalen Aufsichtsbehörden eine formal unverbindliche Empfehlung aus, keine Gewinne auszuschütten. Kreditinstitute sollten Gelder in Kredite investieren, um die angeschlagene Realwirtschaft zu unterstützen, anstatt Gewinne auszuschütten. Dabei nutzten die Aufsichtsbehörden die enorme faktische Bindungswirkung informeller Aufsichtsinstrumente. Die vorliegende Untersuchung analysiert branchenspezifisch die rechtlichen und ökonomischen Funktionen der Gewinnausschüttung sowie deren Beschränkung. Die Untersuchung nimmt die Rolle der Bankenaufsicht in den Blick, wobei der makroprudenzielle Regulierungsansatz fortentwickelt wird. Ziel ist die Entwicklung von Leitlinien für vergleichbare Massnahmen in künftigen Krisensituationen. Hierbei plädiert der Autor für eine rechtssichere gesetzliche Verankerung behördlicher Ausschüttungsbeschränkungen sowie eine Bindung an aufsichtliche Zielvorgaben. Die Studie »Distribution Restrictions in the Banking Sector« widmet sich den aufsichtsrechtlichen Beschränkungen von Ausschüttungen, die kritisch im Hinblick auf die Zielvorgaben des bankaufsichtsrechtlichen Rechts untersucht werden. Der Fokus liegt insbesondere auf der dualen Rolle der EZB zwischen Geldpolitik und Bankenaufsicht sowie dem makroprudenziellen Regulierungsansatz. Der Autor plädiert für einen rechtlichen Rahmen für solche Massnahmen, kombiniert mit einer rechtlichen Definition zulässiger Ziele.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planet 1-Port 10/100/1000T 802.3at PoE+ Ethernet to VDSL2 Converter Breitband Kommunikation (Konverter), Zubehör NetzwerkDer Planet VC-231 ist ein Ethernet über VDSL2-Konverter, der mit zwei Netzwerktechnologien arbeitet: Ethernet und VDSL2, und ultra-schnelle Datenraten über bestehende Kupfertelefonleitungen bereitstellt. Dadurch müssen keine neuen Kabel installiert werden. Die Verbindungsdistanz kann über 300 Meter bis zu 100/1000 Mbps und über 1,4 Kilometer für Fernleitungen bis zu 50/2 Mbps erreichen. Produktmerkmale: - Kostenwirksame VDSL2 CO/CPE-Brückenlösung - CO/CPE über DIP-Schalter wählbar - 17a-Bandplan für die Fernübertragung von Upstream- und Downstream-Signalen - 30a-Bandplan für die Nahübertragung von Upstream- und Downstream-Signalen - Entspricht den Standards IEEE 802.3, IEEE 802.3u und IEEE 802.3x - DMT (Discrete Multi-Tone) Linienkodierung - Halbdublex-Rückdruck und IEEE 802.3x Voll-Duplex-Pause-Frame-Flusskontrolle - Eingebauter POTS-Splitter zur gemeinsamen Nutzung von Sprache und Daten (nur VC-234) - Sprach- und Datenkommunikation kann gleichzeitig über die bestehende Telefonleitung geteilt werden - Hardware-IGMP-Snooping für Multimediadienste (VC-234) - Unterstützung für bis zu 1536 Bytes Paketgrösse, 802.1Q VLAN-Tag transparent - VDSL2 eigenständiger Transceiver für einfache Brückenmodem-Anwendung - Wählbares Zielprofil und Ziel-SNR-Marge - LED-Anzeigen für Netzwerkdiagnosen.202,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kabeltester WZ0015P LogiLink WZ0015P Netzwerk, TelekommunikationPraktischer Kabeltester für RJ11, RJ12, RJ45, BNC und PoE. Für Koax-, Telefon- und Netzwerkleitungen. Mit der dazugehörigen Remote Einheit kann eine komplette Leitung auch nach der Installation geprüft werden. Einfache Bedienung, Anzeige über LEDs zum Testen von RJ45, RJ12, RJ11 und Coax nach den gültigen Standards. Das Gerät prüft auf Verbindung, Schirmung, sowie auf Belegung der Adernpaare (RJ45 Netzwerkkabel). Der beigefügte PoE-Finder identifiziert schnell und einfach vor Ort alle Netzwerk-Datenports auf Power Over Ethernet Spannungsversorgung. Er zeigt an, ob eine PoE Spannung vorhanden ist und wenn ja, auf welchen Aderpaaren (1-2/3-6 oder 4-5/7-8).13,41 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Effizienzsteigerung?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie Online-Banking, mobile Apps und Chatbots eingeführt hat, um den Kunden ein nahtloses und bequemes Erlebnis zu bieten. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit verbessert, große Datenmengen zu analysieren und so das Risiko von Kreditausfällen genauer zu bewerten. Darüber hinaus hat die Automatisierung von Prozessen und die Einführung von KI-basierten Systemen die Effizienz in der Kreditwirtschaft gesteigert, indem sie die Bearbeitungszeiten verkürzt und die Kosten gesenkt hat. Insgesamt hat die Digitalisierung die Kreditwirtschaft transformiert und zu einer verbesserten Kundeninteraktion, einem effektiveren Risikomanagement und einer gesteig **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
Ähnliche Suchbegriffe für Kreditwirtschaft
-
Multifunktionsmessgerät NP-FIBER1000SM NetPeppers Netzwerk, TelekommunikationDas OTDR1000 ist die optimale Plattform für Abnahmemessungen oder zur Fehlersuche in LWL-Netzen. Es bietet genug Reserven für Anwendungen im FFTX-, LAN- und WAN-Bereich, egal ob Quad-Version (SM/MM) oder als reines Singlemode-OTDR.4239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Digitalisierung auf die Kreditwirtschaft aus? Was sind die Auswirkungen auf Kunden und Banken?
Die Digitalisierung in der Kreditwirtschaft führt zu einer verstärkten Automatisierung von Prozessen, was zu einer effizienteren und schnelleren Abwicklung von Kreditanfragen führt. Kunden profitieren von einem einfacheren Zugang zu Finanzdienstleistungen und personalisierten Angeboten, während Banken ihre Kosten senken und ihr Angebot erweitern können. Jedoch erhöht die Digitalisierung auch das Risiko von Cyberangriffen und erfordert eine stärkere Regulierung und Sicherheitsmaßnahmen. **
-
Wie beeinflusst die Kreditwirtschaft die wirtschaftliche Entwicklung eines Landes?
Die Kreditwirtschaft ermöglicht es Unternehmen und Privatpersonen, Investitionen zu tätigen und Konsumgüter zu erwerben, was das Wirtschaftswachstum fördert. Durch die Vergabe von Krediten können neue Arbeitsplätze geschaffen werden und die Produktivität gesteigert werden. Eine stabile und gut funktionierende Kreditwirtschaft trägt somit maßgeblich zur wirtschaftlichen Entwicklung eines Landes bei. **
-
Wie verändert sich die Kreditwirtschaft in Zeiten der Digitalisierung und wie wirkt sich das auf die Kunden aus?
Die Kreditwirtschaft wird durch die Digitalisierung zunehmend automatisiert und effizienter. Kunden können schneller und bequemer Kredite beantragen und erhalten. Gleichzeitig steigt die Gefahr von Datenmissbrauch und Cyberangriffen. **
-
Wie wirken sich Zinsänderungen auf die Kreditnachfrage und das Kreditangebot in der Kreditwirtschaft aus? Welche Rolle spielt die Kreditwirtschaft bei der Finanzierung von Unternehmen und Privatpersonen?
Zinsänderungen beeinflussen die Kreditnachfrage und das Kreditangebot in der Kreditwirtschaft, da höhere Zinsen die Nachfrage nach Krediten senken und niedrigere Zinsen sie erhöhen. Die Kreditwirtschaft spielt eine wichtige Rolle bei der Finanzierung von Unternehmen und Privatpersonen, indem sie Kredite bereitstellt, um Investitionen zu finanzieren und den Konsum zu fördern. Unternehmen und Privatpersonen sind auf Kredite angewiesen, um ihre Projekte zu realisieren und ihre finanziellen Bedürfnisse zu decken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.