Domain bipt.de kaufen?
Wir ziehen mit dem Projekt
bipt.de um.
Sind Sie am Kauf der Domain
bipt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bipt.de kaufen?
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
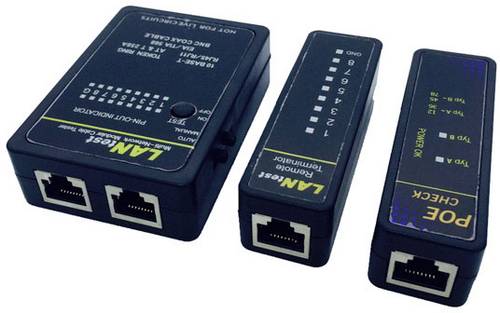
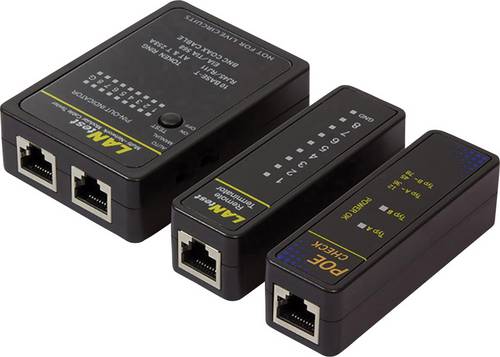
Kabeltester WZ0015P LogiLink WZ0015P Netzwerk, TelekommunikationPraktischer Kabeltester für RJ11, RJ12, RJ45, BNC und PoE. Für Koax-, Telefon- und Netzwerkleitungen. Mit der dazugehörigen Remote Einheit kann eine komplette Leitung auch nach der Installation geprüft werden. Einfache Bedienung, Anzeige über LEDs zum Testen von RJ45, RJ12, RJ11 und Coax nach den gültigen Standards. Das Gerät prüft auf Verbindung, Schirmung, sowie auf Belegung der Adernpaare (RJ45 Netzwerkkabel). Der beigefügte PoE-Finder identifiziert schnell und einfach vor Ort alle Netzwerk-Datenports auf Power Over Ethernet Spannungsversorgung. Er zeigt an, ob eine PoE Spannung vorhanden ist und wenn ja, auf welchen Aderpaaren (1-2/3-6 oder 4-5/7-8).13,43 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kabeltester P06237901 Multimetrix CT 51 Netzwerk, TelekommunikationDer Multimetrix CT 51 ist ein einfacher Kabeltester für die Kabeltypen RJ-45, RJ-11, USB, 1394 und BNC: - RJ-45 zum Testen von LAN- und INTERNET 10BASE-T Kabeln, EIA/TIA-568/568B, AT&T268A, Token Ring sowie anderer Verkabelungs-systeme mit RJ-45 Steckkontakten - RJ-11 zum Testen von Telefon- und PhonNet-Kabeln sowie anderer Verkabelungssysteme mit RJ-11 Steckkontakten - IEEE 1394 zum Testen von Kabeln mit IEEE 1394 Steckern - USB B zum Testen von USB-Verbindungskabeln sowie anderer Verkabelungssysteme mit USB-Steckern - BNC zum Testen von Terminal-Verbindungskabeln ETHERNET 10BASE-2/10BASE-5 Die Bedienung erfolgt über nur eine Taste. Durch das abnehmbare Sendemodul kann die Messung durch nur eine Person erfolgen. Die Messungen können an Kabeln mit bis zu 180 m Länge durchgeführt werden. Der Kabeltester bietet ebenfalls eine Durchgangsprüfung, die Prüfung auf Unterbrechungen sowie Kurzschlüssen.192,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
Was sind die aktuellen Herausforderungen bei der Bereitstellung von Breitband-Internet in ländlichen Gebieten und welche Lösungen könnten in Bezug auf Infrastruktur, Technologie und Regulierung in Betracht gezogen werden?
Die Bereitstellung von Breitband-Internet in ländlichen Gebieten steht vor Herausforderungen wie der hohen Kosten für den Ausbau der Infrastruktur, der geringen Bevölkerungsdichte und der topografischen Gegebenheiten. Um diese Herausforderungen zu bewältigen, könnten Technologien wie Satelliten-Internet, 5G-Netzwerke und drahtlose Breitbandlösungen eingesetzt werden, um die Abdeckung in ländlichen Gebieten zu verbessern. Darüber hinaus könnten staatliche Förderprogramme und Anreize für private Unternehmen dazu beitragen, den Ausbau der Breitbandinfrastruktur in ländlichen Gebieten zu beschleunigen. Eine effektive Regulierung, die den Wettbewerb fördert und den Zugang zu Infrastruktur erleichtert, könnte ebenfalls dazu beit **
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
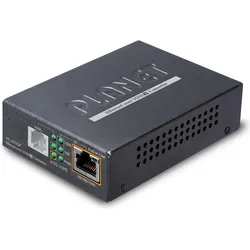
Planet 1-Port 10/100/1000T 802.3at PoE+ Ethernet to VDSL2 Converter Breitband Kommunikation (Konverter), Zubehör NetzwerkDer Planet VC-231 ist ein Ethernet über VDSL2-Konverter, der mit zwei Netzwerktechnologien arbeitet: Ethernet und VDSL2, und ultra-schnelle Datenraten über bestehende Kupfertelefonleitungen bereitstellt. Dadurch müssen keine neuen Kabel installiert werden. Die Verbindungsdistanz kann über 300 Meter bis zu 100/1000 Mbps und über 1,4 Kilometer für Fernleitungen bis zu 50/2 Mbps erreichen. Produktmerkmale: - Kostenwirksame VDSL2 CO/CPE-Brückenlösung - CO/CPE über DIP-Schalter wählbar - 17a-Bandplan für die Fernübertragung von Upstream- und Downstream-Signalen - 30a-Bandplan für die Nahübertragung von Upstream- und Downstream-Signalen - Entspricht den Standards IEEE 802.3, IEEE 802.3u und IEEE 802.3x - DMT (Discrete Multi-Tone) Linienkodierung - Halbdublex-Rückdruck und IEEE 802.3x Voll-Duplex-Pause-Frame-Flusskontrolle - Eingebauter POTS-Splitter zur gemeinsamen Nutzung von Sprache und Daten (nur VC-234) - Sprach- und Datenkommunikation kann gleichzeitig über die bestehende Telefonleitung geteilt werden - Hardware-IGMP-Snooping für Multimediadienste (VC-234) - Unterstützung für bis zu 1536 Bytes Paketgrösse, 802.1Q VLAN-Tag transparent - VDSL2 eigenständiger Transceiver für einfache Brückenmodem-Anwendung - Wählbares Zielprofil und Ziel-SNR-Marge - LED-Anzeigen für Netzwerkdiagnosen.206,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
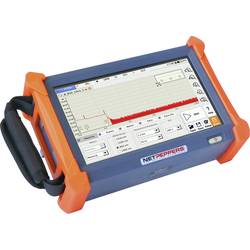
Multifunktionsmessgerät NP-FIBER1000SM NetPeppers Netzwerk, TelekommunikationDas OTDR1000 ist die optimale Plattform für Abnahmemessungen oder zur Fehlersuche in LWL-Netzen. Es bietet genug Reserven für Anwendungen im FFTX-, LAN- und WAN-Bereich, egal ob Quad-Version (SM/MM) oder als reines Singlemode-OTDR.4239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kabeltester WZ0015P LogiLink WZ0015P Netzwerk, TelekommunikationPraktischer Kabeltester für RJ11, RJ12, RJ45, BNC und PoE. Für Koax-, Telefon- und Netzwerkleitungen. Mit der dazugehörigen Remote Einheit kann eine komplette Leitung auch nach der Installation geprüft werden. Einfache Bedienung, Anzeige über LEDs zum Testen von RJ45, RJ12, RJ11 und Coax nach den gültigen Standards. Das Gerät prüft auf Verbindung, Schirmung, sowie auf Belegung der Adernpaare (RJ45 Netzwerkkabel). Der beigefügte PoE-Finder identifiziert schnell und einfach vor Ort alle Netzwerk-Datenports auf Power Over Ethernet Spannungsversorgung. Er zeigt an, ob eine PoE Spannung vorhanden ist und wenn ja, auf welchen Aderpaaren (1-2/3-6 oder 4-5/7-8).13,43 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Ähnliche Suchbegriffe für Finanzinclusion
-
Kabeltester P06237901 Multimetrix CT 51 Netzwerk, TelekommunikationDer Multimetrix CT 51 ist ein einfacher Kabeltester für die Kabeltypen RJ-45, RJ-11, USB, 1394 und BNC: - RJ-45 zum Testen von LAN- und INTERNET 10BASE-T Kabeln, EIA/TIA-568/568B, AT&T268A, Token Ring sowie anderer Verkabelungs-systeme mit RJ-45 Steckkontakten - RJ-11 zum Testen von Telefon- und PhonNet-Kabeln sowie anderer Verkabelungssysteme mit RJ-11 Steckkontakten - IEEE 1394 zum Testen von Kabeln mit IEEE 1394 Steckern - USB B zum Testen von USB-Verbindungskabeln sowie anderer Verkabelungssysteme mit USB-Steckern - BNC zum Testen von Terminal-Verbindungskabeln ETHERNET 10BASE-2/10BASE-5 Die Bedienung erfolgt über nur eine Taste. Durch das abnehmbare Sendemodul kann die Messung durch nur eine Person erfolgen. Die Messungen können an Kabeln mit bis zu 180 m Länge durchgeführt werden. Der Kabeltester bietet ebenfalls eine Durchgangsprüfung, die Prüfung auf Unterbrechungen sowie Kurzschlüssen.192,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tonverfolger 4962063 Fluke Networks PRO3000F50 Netzwerk, TelekommunikationDie Pro3000F50 gefilterte Sonde bietet klare und präzise Verfolgung von Kommunikationsverkabelungen. Der innovative Filter der Sonde verhindert Rauschen von externen Quellen beim Lauschen auf Ton.222,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baumann, Karl: Gestaltete InfrastrukturGestaltete Infrastruktur , Die Brücken der Rhätischen Bahn in der zweiten Generation , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241024, Produktform: Leinen, Autoren: Baumann, Karl~Hegner-van Rooden, Clementine, Seitenzahl/Blattzahl: 240, Abbildungen: 130 farbige und 50 s/w-Abbildungen, Keyword: Aldo Chitvanni; Andreas Galmarini; Balz Amrein; Brückenbau; Christian Florin; Claudio Tschuor; Clementine Hegner-van Rooden; Eisenbahn; Eisenbahnbrücken; Erhalt und Erneuerung; Franz Looser; Fredy Fanger; Gabriel Derungs; Gebirgsbahn; Graubünden; Infrastruktur; Ingenieurbau; Jürg Conzett; Karl Baumann; Landwasserviadukt; Langwieserviadukt; Markus Schneider; Michael Egger; Monika Schenk; Nicola Pitaro; Rafael Wyrsch; Renato Fasciati; Rhätische Bahn; Schweiz; UNESCO Welterbe Albulabahn; UNESCO Welterbe Berninabahn, Fachschema: Graubünden~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Bautechnik~Bautechnik, Fachkategorie: Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 232, Höhe: 24, Gewicht: 1672, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Was sind die aktuellen Herausforderungen bei der Bereitstellung von Breitband-Internet in ländlichen Gebieten und welche Lösungen könnten in Bezug auf Infrastruktur, Technologie und Regulierung in Betracht gezogen werden?
Die Bereitstellung von Breitband-Internet in ländlichen Gebieten steht vor Herausforderungen wie der hohen Kosten für den Ausbau der Infrastruktur, der geringen Bevölkerungsdichte und der topografischen Gegebenheiten. Um diese Herausforderungen zu bewältigen, könnten Technologien wie Satelliten-Internet, 5G-Netzwerke und drahtlose Breitbandlösungen eingesetzt werden, um die Abdeckung in ländlichen Gebieten zu verbessern. Darüber hinaus könnten staatliche Förderprogramme und Anreize für private Unternehmen dazu beitragen, den Ausbau der Breitbandinfrastruktur in ländlichen Gebieten zu beschleunigen. Eine effektive Regulierung, die den Wettbewerb fördert und den Zugang zu Infrastruktur erleichtert, könnte ebenfalls dazu beit **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.